
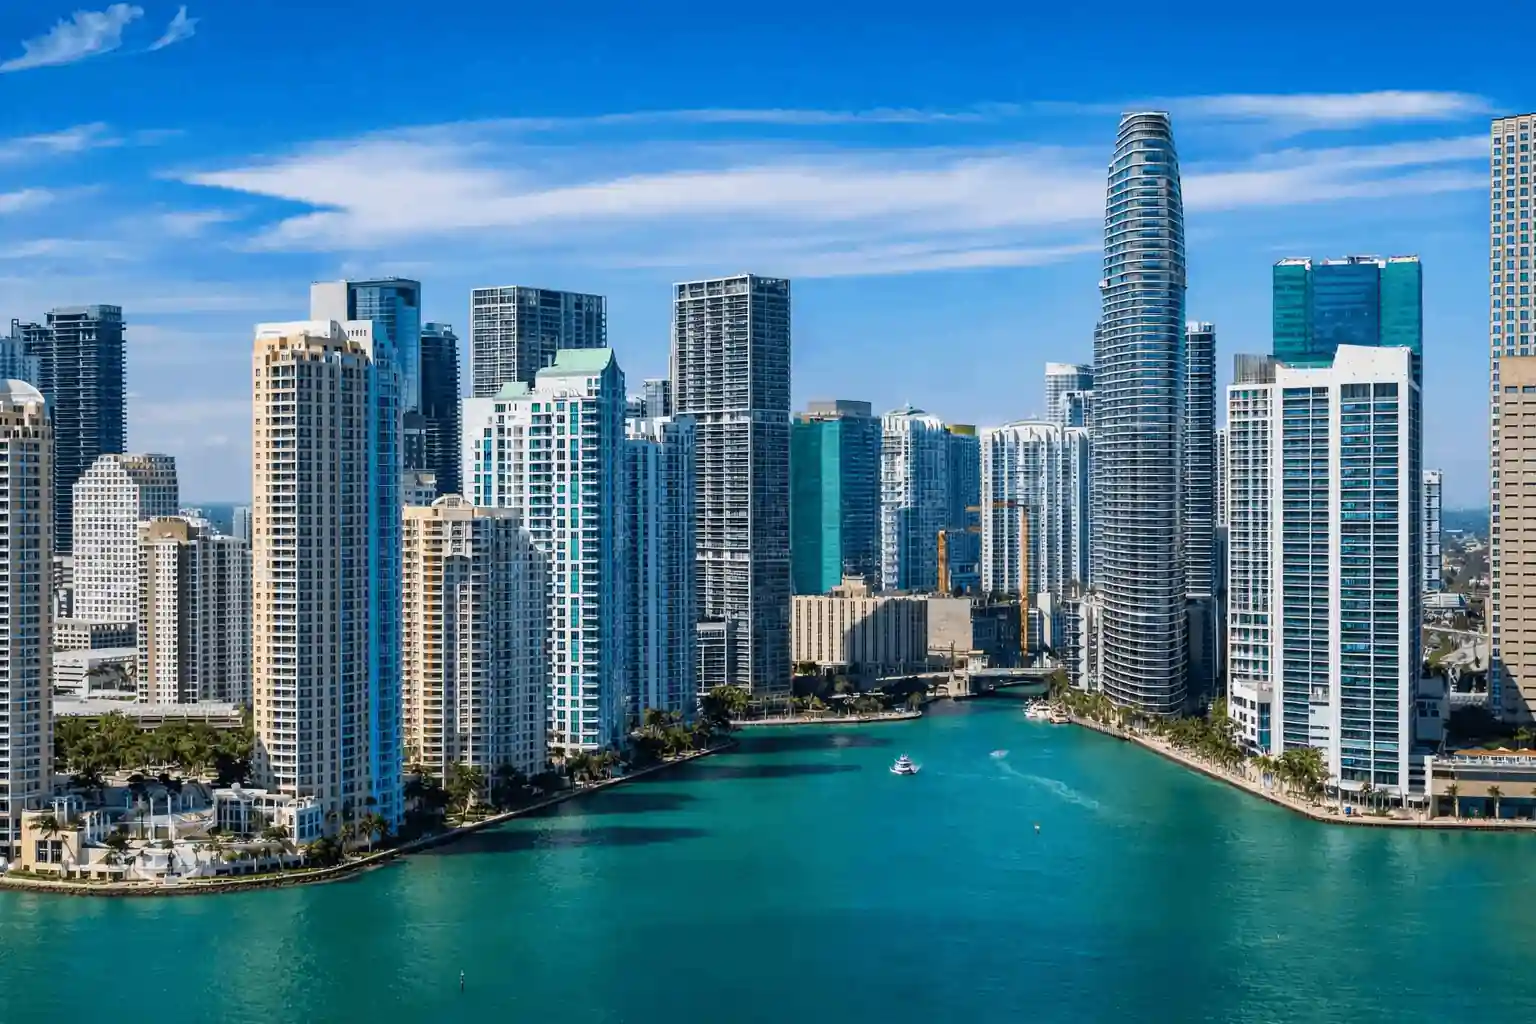
Brickell
Comté de Miami-Dade
Brickell
Le quartier financier de Miami, tout en hauteur : des tours face à la baie de Biscayne et un quadrillage de rues praticables à pied.
Sud de la Floride
Guides des quartiers
Songez-vous à une ville ou à un quartier différent ?
Oui : les annonces couvrent plus de 500 villes et quartiers.
Avant de choisir un secteur
Comparer les secteurs en Floride du Sud
Un guide vous renseigne sur l'atmosphère d'un endroit, mais c'est à chaque adresse qu'il faut s'attarder avant d'acheter. La zone inondable peut varier d'un îlot à l'autre. Entre un logement en copropriété et la maison juste en face, l'assurance et l'impôt foncier ne sont pas les mêmes. Quant au trajet qui, sur la carte, paraît court à midi, il peut se révéler bien plus long à huit heures du matin.
Où que se trouve l'adresse dans Miami-Dade, Broward ou Palm Beach, ces vérifications s'appliquent, que le secteur ait ou non son guide sur ce site. Chacune renvoie à l'organisme qui publie la réponse : consultez-la vous-même avant de faire une offre.
Premières vérifications
Six vérifications valables pour toute adresse
Zone d'inondation et altitude
Pour chaque parcelle, la carte de la FEMA donne la classe de risque d'inondation. Quand l'adresse tombe dans une Special Flood Hazard Area (codes A et V), un prêteur assujetti à la réglementation fédérale impose l'assurance inondation tant que le prêt court. Une adresse en zone X présente un risque cartographié plus faible, et non un risque nul. Par ailleurs, la loi de Floride oblige le vendeur d'une maison à déclarer par écrit, avant la signature du contrat, tout dégât d'inondation connu, toute réclamation déposée pour inondation et toute aide fédérale reçue pour de tels dégâts.
42 U.S.C. §4012a · F.S. §689.302
L'assurance avant le prix
Obtenez le devis d'assurance habitation d'abord, le prix ensuite, jamais l'inverse. Si l'assurance inondation est obligatoire, faites chiffrer celle-ci aussi. L'âge du toit pèse lourd dans la prime, tout comme le degré de protection des ouvertures (fenêtres et portes). La loi force les assureurs à accorder une réduction pour des dispositifs anti-ouragan dont l'efficacité est démontrée, et un rapport d'inspection portant sur ces éléments peut faire varier la prime.
F.S. §627.0629
Les taxes foncières après l'achat
Ce que le vendeur paie en taxes n'indique pas ce que vous paierez : après la vente, le bien est évalué de nouveau à sa just value le 1er janvier suivant. Le taux additionne les prélèvements municipaux, ceux du comté et ceux d'un éventuel district spécial. Seule une résidence principale donne droit à l'exemption homestead, que l'on demande au property appraiser du comté d'ici le 1er mars. Après cela, la hausse annuelle de la valeur d'évaluation est plafonnée à 3 % ou au taux d'inflation, si celui-ci est inférieur.
F.S. §§193.155, 196.011, 689.261
Condo, maison de ville ou maison
Acheter un appartement en copropriété, c'est accepter une association, son budget et son règlement. Dans un immeuble de trois étages habitables et plus, l'inspection structurale milestone doit avoir lieu avant la fin de l'année des 30 ans du bâtiment, soit le 31 décembre au plus tard. À proximité de l'eau salée, ce seuil passe à 25 ans lorsque le service municipal du bâtiment l'exige. S'ajoute une étude SIRS (étude de réserve d'intégrité structurale), à refaire tous les 10 ans. Lisez ces deux rapports et les règles de location avant de vous laisser séduire par la vue.
F.S. §553.899 · §718.112(2)(g)
Tester le trajet à vos heures
Roulez en semaine à l'heure à laquelle vous quitteriez réellement la maison, puis répétez l'exercice le soir. Notez combien de ponts et de chaussées surélevées jalonnent le parcours. Pour une île-barrière, ces ponts et chaussées dictent le rythme de tous les trajets vers le continent.
Les projets prévus dans le secteur
Consultez les dossiers municipaux d'urbanisme et de zonage pour les rues voisines de l'adresse : tours approuvées, nouvelle station, demandes de changement de zonage, élargissement de route. Ces dossiers sont publics, et ils fixent ce que verra depuis ses fenêtres le prochain propriétaire, et ce qu'il entendra une fois la nuit tombée.
Trois types de milieux
Côte, centre-ville et intérieur : en quoi ils diffèrent
Dans le sud de la Floride, la plupart des adresses se rangent dans l'un de ces trois cadres. Chacun possède ses logements typiques, ses coûts et sa propre liste de vérifications.
Côte et îles-barrières
- Logements
- Tours de copropriétés en bord de plage, immeubles plus anciens et peu élevés et maisons sur des terrains en bordure de la baie ou d'un canal.
- Ce qui pèse sur les coûts
- Les coûts viennent de l'assurance inondation dans les zones très exposées, de l'assurance contre le vent et des budgets de condo, qui couvrent digues, toitures et restauration du béton.
- À vérifier avant l'offre
- Avant de faire une offre, contrôlez la zone inondable et le certificat d'altitude, puis l'inspection milestone et l'étude de réserves, et enfin le trajet par la route ou la chaussée aux heures de pointe.
Centre-ville et tours
- Logements
- Tours avec services, lofts et, en périphérie, maisons de ville, le tout près des bureaux, des transports en commun et des restaurants.
- Ce qui pèse sur les coûts
- Les charges de copropriété couvrent l'assurance, les réserves, le personnel et les équipements. Une place de stationnement peut être vendue ou louée séparément.
- À vérifier avant l'offre
- Lisez le règlement et la durée minimale de location, les cotisations spéciales votées ou à l'étude, et ce que comprennent les frais.
Quartiers de l'intérieur
- Logements
- Maisons unifamiliales sur de plus grands terrains, maisons en rangée et ensembles résidentiels plus neufs.
- Ce qui pèse sur les coûts
- L'âge du toit et la méthode de construction jouent sur l'assurance. La cotisation de la HOA fait partie du coût, et dans certains lotissements récents, un CDD (district de développement communautaire) prélève sa propre contribution, qui s'ajoute aux impôts du comté.
- À vérifier avant l'offre
- Confirmez les montants de la HOA et du CDD, l'âge de la toiture et les permis, puis testez le trajet à vos heures réelles de déplacement.
Ce sont des tendances, pas des règles : telle rue côtière peut être en zone X, tel terrain sur canal à l'intérieur des terres en zone AE. C'est l'adresse précise qui décide.
Utiliser cette page
Du guide à votre liste restreinte
Lisez plusieurs guides, pas un
Chaque guide traite du contexte du secteur, de ses logements, de ses transports et de ce qui se trouve autour. Deux ou trois guides lus de front en disent plus que la lecture à la loupe d'un guide isolé.
Consultez les annonces actuelles
Un clic sur Biens à vendre ouvre, pour ce quartier, la recherche active des annonces, avec prix, superficies et durée de mise en marché à jour en temps réel. Le guide raconte; la recherche chiffre.
Mettre deux quartiers en parallèle
Comparer les quartiers place deux endroits côte à côte selon les mêmes critères ; le compromis apparaît sur un seul écran.
Confrontez l'adresse au dossier officiel
Dès qu'une maison vous attire, consultez son dossier officiel : risque d'inondation, valeurs fiscales et permis. Si c'est un condo, le dossier comprend en plus les déclarations de l'immeuble. Les vérifications précédentes vous disent sur quoi porter votre attention.
Visitez deux fois
Venez en semaine, aux heures de pointe, puis revenez un vendredi ou un samedi soir. Parcourez la rue à pied, faites le trajet et arrêtez-vous à l'endroit où le bruit serait le plus audible.
Questions
Questions fréquentes sur les guides de quartier
Pourquoi n'y a-t-il pas de guide pour ma ville ou mon quartier ?
Les guides sont une sélection, pas la limite de la carte. La recherche couvre plus de 500 villes et quartiers du sud de la Floride, et chaque vérification de cette page s'applique à chacun d'eux. Vous pouvez aussi poser directement la question pour un lieu précis.
Un guide m'indique-t-il le quartier fait pour moi ?
Non. Les guides décrivent les lieux (logements, distances, parcs, transport en commun) et vous laissent décider. Pour dresser une liste restreinte à partir de vos propres priorités, commencez par le Quiz de Quartiers.
Quelle est la source des chiffres de marché d'un guide ?
Ils viennent du flux d'annonces en direct, mesuré à l'intérieur des limites du quartier au moment où vous ouvrez le guide. Ce sont des annonces actives, pas des ventes conclues. Pour une maison en particulier, les ventes récentes à proximité renseignent mieux que la médiane du quartier.
Comment savoir si une adresse est en zone inondable ?
Cherchez l'adresse sur le site Flood Map Service Center, géré par la FEMA, qui donne la zone d'inondation officielle. Le certificat d'altitude, rédigé par un professionnel agréé, indique la hauteur du bâtiment lui-même ; demandez au vendeur si ce certificat existe.
Les taxes foncières sont-elles uniformes dans tout un quartier ?
Non. Le taux cumule les prélèvements de la ville, du comté et de tout district spécial, CDD compris, alors que la valeur imposable dépend, maison par maison, de l'évaluation et des exemptions. Dans une même rue, deux maisons semblables peuvent ainsi recevoir des avis très différents, si la valeur de l'une est plafonnée depuis longtemps par l'exemption homestead.
Pour aller plus loin
Pour approfondir
- Comparer les quartiersDeux lieux côte à côte, sur les mêmes critères.
- Quiz de QuartiersSept questions sur le lieu recherché, une courte liste de trois.
- Fiche d'un bien à Miami-DadeLe dossier officiel d'une adresse : risque d'inondation, valeurs et permis.
- Assurance Habitation en FlorideEstimez votre prime d'assurance avant de trancher sur le prix d'achat.
Sources
Sources primaires des règles citées sur cette page.
- FEMA Flood Map Service Center
- 42 U.S.C. §4012a — assurance inondation obligatoire
- Déclaration du vendeur sur les inondations : F.S. §689.302
- Rabais pour protection contre le vent : F.S. §627.0629
- F.S. §193.155 — évaluation des résidences homestead
- F.S. §196.011 : demandes d'exemption
- Information sur les taxes foncières : F.S. §689.261
- Inspections de structure milestone : F.S. §553.899
- F.S. §718.112 : étude de réserve d'intégrité structurale
- Avis relatif au CDD : F.S. §190.048